Ağustos ayında güçlü seyreden makro veriler ve ABD şirketlerinin beklenti üstü karları, riskli varlıkları yeni zirvelere taşıdı. Buna karşılık ayın asıl teması küresel çapta uzun vadeli tahvil faizlerindeki yükseliş oldu. ABD 30 yıllık tahvil faizi ay ortasında %5,31 ile 2007’den bu yana, Almanya 30 yıllık tahvil faizi ay sonunda %3,81 ile 2011’den bu yana, Japonya 30 yıllık tahvil faizi de ay ortasında %4,14 ile son 27 yılın en yüksek seviyelerini test etti.
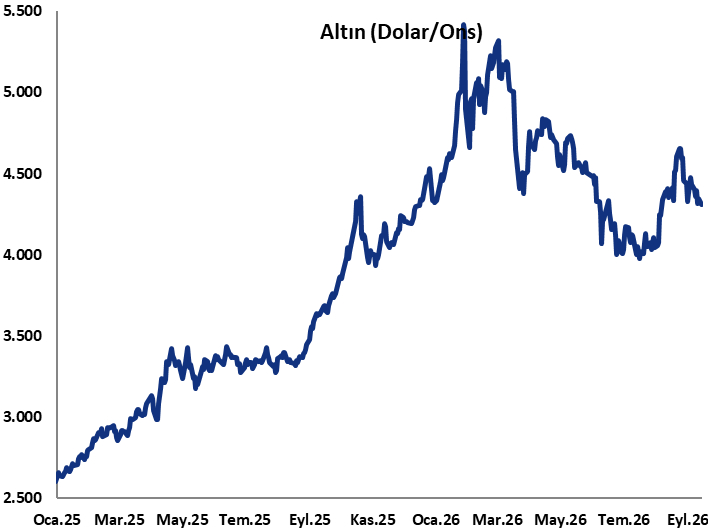
Hürmüz Boğazı’ndaki abluka enflasyon endişelerini canlı tutarken, ABD Hazinesi’nin 19 Ağustos’ta aldığı uzun tahvillere yönelik geri alım kararı ise ay sonuna doğru uzun vadeli faizlerde geri çekilmeleri beraberinde getirdi. Uzun vadeli tahvillerde işlem başına tavan “en az iki katına” çıkarılarak 2 milyar dolardan 4 milyar dolar seviyesine taşındı. Kararın, yalnızca iki hafta önce açıklanan takvimin hemen ardından gelmesi sürpriz olarak algılandı ve finansal baskılama tartışmalarını yeniden gündeme taşıdı. Bu ortamda ons altın ağustos ayını %9,7 yükselişle 4438 dolar seviyelerinde tamamlarken, dolar endeksi aylık %0,5 geriledi.
Fed Başkanı Warsh’un Jackson Hole konuşması beklenenden şahin tondaydı. Warsh, %2’lik enflasyon hedefini “net ve sabit bir hedef” olarak tanımladı; yaz aylarındaki enflasyon verilerinin beklentilerden iyi gelmesine rağmen bunun ana eğilimde anlamlı bir iyileşmeye işaret etmediğini vurguladı. Konuşma getiri eğrisinde belirgin yataylaşma eğilimine yol açarken, ay sonu itibarıyla vadeli işlem piyasalarında eylül ayında faiz artırımı ihtimali %65 olarak fiyatlandı.
Yurt içinde ağustos ayında PPK toplantısı bulunmazken, 13 Ağustos’ta açıklanan yılın üçüncü Enflasyon Raporu’nda TCMB 2026 yıl sonu enflasyon tahminini %26’dan %28’e yükseltti. 2027 ve 2028 enflasyon tahminleri sırasıyla %15 ve %9 seviyesinde tutuldu. Ara hedefler, 2026, 2027 ve 2028 yılları için sırasıyla %24, %15 ve %9 olarak korundu. Başkan Karahan sıkı ve temkinli duruşun süreceğini belirtirken, hizmet kalemlerindeki katılığın zayıfladığına dikkat çekti. Ağustos ayında tüketici enflasyonu aylık %1,84 artarken, yıllık enflasyon %31,75’ten %31,51’e geriledi.
Son olarak ağustos ayında ikinci çeyrek büyüme verisi açıklandı. Türkiye ekonomisi, yılın ikinci çeyreğinde yıllık %2,3 büyüme ile yavaşladı. Büyümenin sürükleyicisi yurt içi talep olurken, net ihracatın katkısı pozitife döndü.
DÖVİZ
Dolar endeksindeki zayıflama ikinci aya taşındı
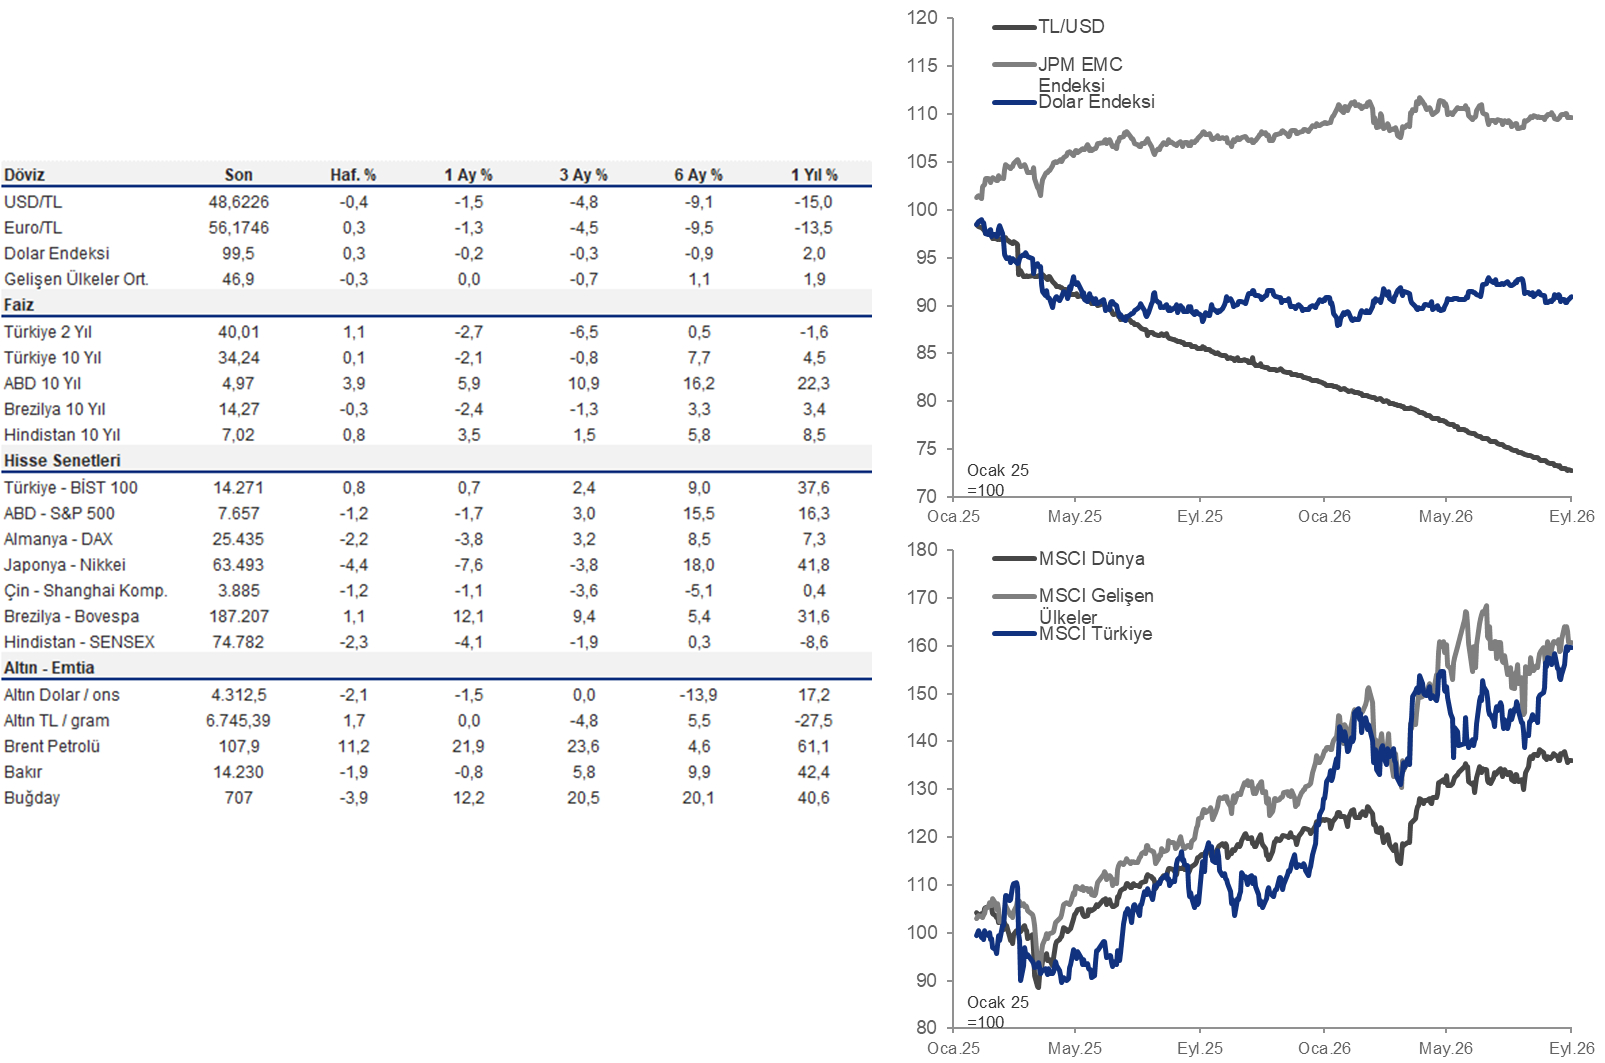
Ağustos ayına 99,9 seviyesinden başlayan Dolar Endeksi, ABD Hazinesi’nin geri alım duyurusunun ardından güçlenen finansal baskılama endişeleriyle ayı %0,5 düşüşle 99,4 seviyesinden tamamladı. Böylece endekste üst üste iki ayda düşüş kaydedildi. EUR/USD paritesi %0,8 yükselirken, JPY dolar karşısında %1,5 değer kaybederek G10 para birimlerinden negatif ayrıştı.
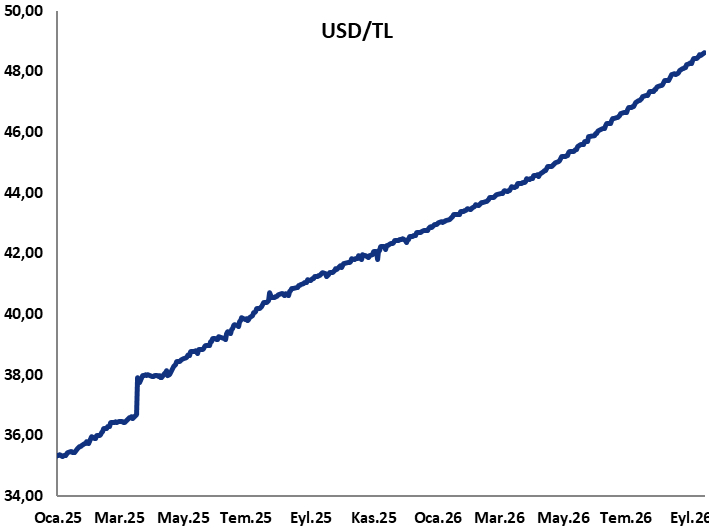
Ağustos ayında TL reel bazda değer kaybetti
Ağustos ayında USD/TL 47,51 seviyesinden 48,26 seviyesine yükselirken, nominal olarak %1,5 değer kaybetti. Temmuz ayında yükselen TÜFE bazlı reel efektif döviz kuru, ağustos ayında geriledi.
FAİZ
Küresel tahvil faizlerinde uzun vade öncülüğünde yeni zirveler
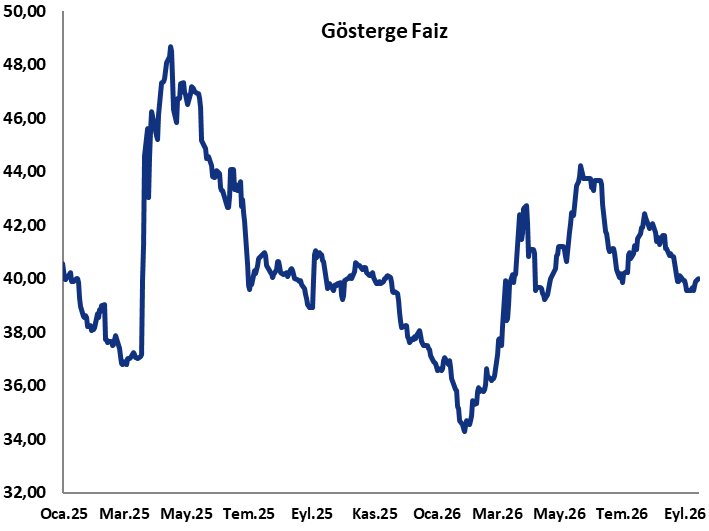
Güçlü büyüme verileri, Hürmüz kaynaklı enflasyon endişeleri ve mali görünüme ilişkin kaygılar uzun vadeli tahvil faizlerini yukarı taşıdı. ABD 10 yıllık tahvil faizi ay içinde %4,75 ile son 19 ayın en yüksek seviyesini görürken, 30 yıllık tahvil faizi %5,31 ile 2007’den bu yana en yüksek seviyeyi test etti. Almanya 10 yıllık tahvil faizi 12 baz puan artışla %3,32’ye çıktı ve 2011’den bu yana en yüksek aylık kapanışı oldu. ABD Hazinesi’nin geri alım kararı ve Warsh’un şahin mesajları ay sonunda uzun vadeli faizlerde sınırlı geri çekilme getirdi.
Yurt içi tahvil getiri eğrisinde alıcılı seyir
Ağustos enflasyonunun ılımlı seyretmesi ve petrol fiyatlarındaki görece sakin görünüm TL tahvillerde alıcılı bir seyri beraberinde getirdi. 2 yıllık tahvil faizi 212 baz puan gerileyerek %42,1’den %39,9’a, 10 yıllık tahvil faizi de %34,9’dan %34,4’e geriledi.
HİSSE
Küresel hisse senetleri temmuz düzeltmesini geri aldı
Dirençli makro veriler ve güçlü bilanço sezonu küresel hisse senedi piyasalarına geniş tabanlı bir yükseliş getirdi. S&P 500 endeksi ve Nasdaq ayı sırasıyla %2,6 ve %4,2 primle tamamladı. Avrupa’da STOXX 600 endeksi aylık %0,5 yükseliş kaydederken, DAX %2,5 primlendi. Temmuz ayında yarı iletken kaynaklı sert satış baskısına maruz kalan Güney Kore KOSPI endeksi ağustosta dolar bazında en çok değer kazanan hisse senedi endeksi oldu. MSCI Gelişmekte Olan Ülkeler endeksi %3,4, Shanghai Bileşik %4,1 ve Nikkei %3,1 değer kazanırken, Hang Seng ise %1,0 düşüşle negatif ayrıştı.
Borsa İstanbul ağustos ayını yükselişle tamamladı
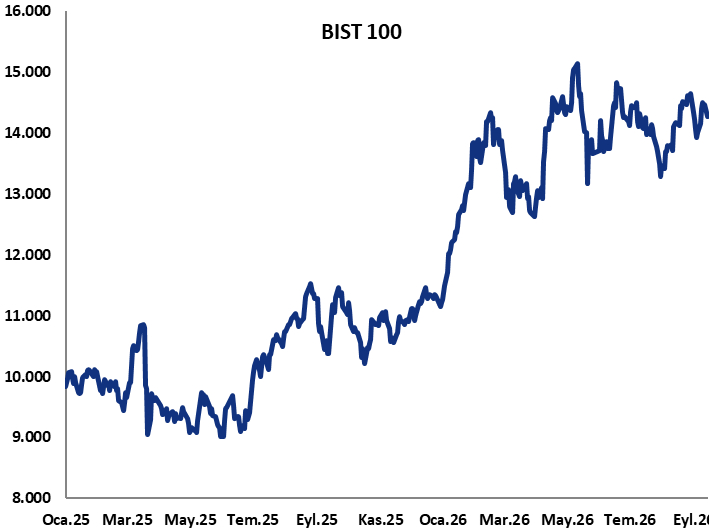
BIST100 endeksi, küresel risk iştahındaki toparlanma, TL tahvil faizlerindeki geri çekilme ve Enflasyon Raporu sonrası dezenflasyon patikasına ilişkin beklentilerin desteğiyle ağustos ayında %6,5 yükselerek 14.334 seviyesinden tamamladı.
ALTIN
Ons altında sert yükseliş
Finansal baskılama endişeleri ve dolar endeksindeki zayıflama değerli metalleri destekledi. Ons altın ağustos ayında %9,7 yükselerek 4.437 dolar seviyesine, gümüş ise %15,6 yükselerek 66,58 dolar seviyesine çıktı. Buna karşılık Brent petrol, ay başında müzakere umutlarıyla 80 dolar/varil seviyesinin altına gerilemesinin ardından ay sonuna doğru yükselerek 90,5 dolar/varil seviyesinden kapandı ve ayı %0,4 yükselişle tamamladı. Bu, yılın en sınırlı aylık yükselişi oldu.